ゆうちょアセットマネジメント
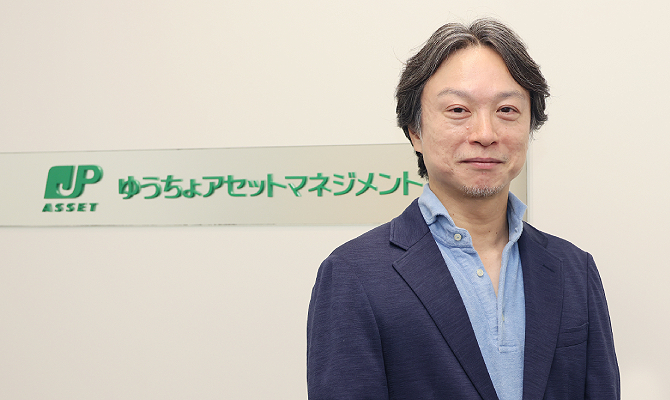
大島 怜 グロース投資部長(共同)、マネージングディレクター
PROFILE
大学卒業後、2004年に外資系戦略コンサルティングファームへ入社し、戦略コンサルティング業務に従事。その後、スタートアップの経営企画、新規事業の立ち上げを経験し、2012年に株式会社産業革新機構(INCJ)へ入社。バイアウト投資を経て、ベンチャー投資プログラムの立ち上げや国内スタートアップへの投資・成長支援に携わる。2023年にJPインベストメント株式会社(現ゆうちょアセットマネジメント株式会社)へ入社し、現在はグロース投資部を共同で率いる。
目次
- -戦略と事業の経験を携え、ベンチャー投資の世界へ
- -将来大きな木になる「芽」を見極め、次の成長へつなぐ
- -起業家をリスペクトし、自分の頭で考え抜けるチームへ
将来大きな木になる「芽」を見極め、次の成長へつなぐ
グロース投資部は、どのような役割を担うチームになりますか。
大島
日本では長らく、スタートアップが比較的小さな時価総額で早期に上場するケースが多く見られました。それによって起業の裾野が広がったというプラスの側面もありますが、海外では未上場の段階で十分に成長し、ある程度の規模になってから上場するのが一般的です。そこまで企業を押し上げるためには、独自の投資目線およびシード・アーリーよりも大きな金額のリスクマネーが必要になります。
しかし、日本ではその成長段階を支えるグロース投資家がまだ多くありません。私たちの役割は、早期上場を目指すのではなく、将来、機関投資家からも評価される規模まで成長しようとする企業へ資金を届けることとその先の資本市場を適切にブリッジすることです。日本でもグロース投資というアセットが必要になるという考えのもと、ゆうちょ銀行からマンデートを受けて取り組みを始めました。
しかし、日本ではその成長段階を支えるグロース投資家がまだ多くありません。私たちの役割は、早期上場を目指すのではなく、将来、機関投資家からも評価される規模まで成長しようとする企業へ資金を届けることとその先の資本市場を適切にブリッジすることです。日本でもグロース投資というアセットが必要になるという考えのもと、ゆうちょ銀行からマンデートを受けて取り組みを始めました。
これまで日本にグロース投資の担い手が少なかったのは、なぜでしょう。
大島
いくつか理由があります。ひとつは、VCや証券会社には発行体を早く上場させたいという意向があり、同時に起業家個人にも上場をひとつの目標とする考えが広まっていたため、未上場のまま次の大きな成長を目指すマインドセットとそのための資金需要が大きくなかったことです。
もう一つは、海外のグロースファンドには年金基金や保険会社などの機関投資家が資金を出していますが、日本ではグロースファンドのみならずVCもアセットクラスとしてまだ歴史が浅く、十分な実績が蓄積されていなかったことです。足元では銀行系のファンドや既存VCによる取り組みも増え、海外の有力なグロース投資家が日本企業へ初めて投資する例も出てきました。市場は少しずつ変わり始めており、今はまさに仕込みの時期だと考えています。
もう一つは、海外のグロースファンドには年金基金や保険会社などの機関投資家が資金を出していますが、日本ではグロースファンドのみならずVCもアセットクラスとしてまだ歴史が浅く、十分な実績が蓄積されていなかったことです。足元では銀行系のファンドや既存VCによる取り組みも増え、海外の有力なグロース投資家が日本企業へ初めて投資する例も出てきました。市場は少しずつ変わり始めており、今はまさに仕込みの時期だと考えています。
ゆうちょアセットマネジメントならではの強み、特長はどこにあるとお考えですか。
大島
投資候補先を、成長性だけでなくガバナンスを含むさまざまな角度から評価することです。厳格な検討を通じて企業自身が課題を把握し、資本市場を意識しながら次のアクションへつなげられることには意味があります。また「ゆうちょグループが投資している」という事実が、外部からの信頼につながる面もあると思います。
チームには銀行、証券、コンサルティングなど多様なバックグラウンドを持つメンバーがいます。戦略の議論にはコンサルティング経験を、上場準備には証券会社でのIPO経験を生かすなど、企業の状況に応じて異なる知見を提供できます。既に20社を超えるグロースステージの投資先があり、各社への支援を通じて蓄積してきたナレッジを体系化した「グロース・プレイブック」も独自に整理しています。
さらに、ゆうちょグループは海外の大手グロースファンドへLP投資を行っており、そうした投資家とのネットワークがあります。投資先が次の大型調達を行う際、日本国内だけでは必要な資金を集めきれないこともあります。その時に海外投資家との接点をつくれることは、機関投資家に近い立ち位置を持つ私たちならではの強みです。
投資先を見極めるうえで、もっとも重視することは何でしょうか。

大島
特に比較的早いステージでは、将来大きく伸びる「芽」があるかを見ます。すでに太い幹へ成長してからでは、投資リターンの余地も小さくなります。まだ数字に十分表れていない段階で、市場の広がりや競争優位性、技術革新、規制緩和といった変化のきっかけを捉え、将来大きな「木」、さらには産業を牽引する「森」になる可能性を見極めることが重要です。
一方で、グロース投資は経営者の資質やマクロトレンドを重視する傾向が強いシード・アーリー投資とは異なり、すでに存在する事業の実績や計画を分析し、足元の事業がどこまで確かなものかも併せて検証します。完成された事業の安定的なキャッシュフローを重視するPE投資とも違い、既存事業の上に生まれる新しい成長まで評価する。私たちの仕事は、VCとPEの中間に位置していると考えています。
一方で、グロース投資は経営者の資質やマクロトレンドを重視する傾向が強いシード・アーリー投資とは異なり、すでに存在する事業の実績や計画を分析し、足元の事業がどこまで確かなものかも併せて検証します。完成された事業の安定的なキャッシュフローを重視するPE投資とも違い、既存事業の上に生まれる新しい成長まで評価する。私たちの仕事は、VCとPEの中間に位置していると考えています。
投資する業界はある程度絞っているのでしょうか。
大島
業界を限定しているわけではありませんが、現在のポートフォリオでは結果としてソフトウェア企業が多くなっています。SaaSやAIを活用した事業など、非連続な成長を期待できるビジネスが多いからです。一方で、日本発で世界を目指せるエンターテインメント企業、人材紹介会社、宇宙関連などにも投資しており、テーマは幅広いですね。
そのため、業界知識そのものより、その事業が最終的にどこまで広がるのか、何が競争力になるのかを考え抜く力が重要です。数字だけを追うのではなく、まだ数字に表れていない可能性を見極める。その難しさと面白さが、グロース投資にはあります。
そのため、業界知識そのものより、その事業が最終的にどこまで広がるのか、何が競争力になるのかを考え抜く力が重要です。数字だけを追うのではなく、まだ数字に表れていない可能性を見極める。その難しさと面白さが、グロース投資にはあります。
案件の発掘や投資後の支援には、どのような特徴がありますか。
大島
ゆうちょグループがLP投資しているVCからの紹介が多く、案件のフローは比較的潤沢です。自分たちで見つけた案件でも、既存株主にLP投資先のVCが入っていることが多く、率直なリファレンスを取れることは大きな利点です。そのため、当社の若手メンバーに求めるのは、イベントで名刺をたくさん配ってステークホルダーとの接点を増やすことだけではありません。多くの案件の中から伸びる会社を見つけ、深く分析し、自分なりの投資仮説を持つことです。
投資後は、基本的に主担当がエントリーからExitまで一貫して担当します。リード投資家として入る案件では、取締役やオブザーバーとして毎月の取締役会へ参加し、経営陣と議論します。ベンチャー企業には外部の専門家を招聘する金銭的余力がないことも多いため、私たちは経営者のメンターや議論相手となり、人材や事業提携先を紹介するなど、社内では「 ハンズイフ」と呼んでいますが、必要な時に必要なことを支援します。
投資先の経営に想定外のことはつきものです。状況によっては、特定の投資先への支援に多くの時間を割くこともあります。だからこそ、チーム内で案件ごとの状況を共有し、誰がどこに時間を使うべきかを継続的に調整しています。
この企業で現在募集中のポジション情報
- ファンド管理部 ミドル・バックオフィス業務(Vice President、Senior Associate)
- 投資アドバイザリー部(アジアPE投資)/シニアアソシエイト~ヴァイスプレジデント
- 投資アドバイザリー部(欧州PE投資)/シニアアソシエイト~ヴァイスプレジデント
- 企画管理部 システム担当
- 法務・リスク管理部 リスク管理担当
- コンプライアンス部 コンプライアンス担当
- 投資アドバイザリー部(VCファンド投資)
- グロース投資担当(キャピタリスト)
- 内部監査部 内部監査担当
- 総合職(オープンポジション/将来の幹部候補)
- 企画管理部 人事担当
- 企画管理部 運用企画担当
- 企画管理部 広報担当
- コンプライアンス部 私募不動産ファンド/REIT担当
- 投信営業推進部 営業企画担当
- ファンド管理部 PEファンド運用オペレーション・決算担当
- ファンド管理部 PEファンド投資モニタリング担当
- 投信運用部 FoFs運用担当
- 企画管理部 総務担当


企業プロフィール
ゆうちょアセットマネジメント
株式会社ゆうちょ銀行と日本郵便株式会社を主要株主とする、日本郵政グループの資産運用会社。2026年4月、JP投信株式会社とJPインベストメント株式会社の統合により発足し、投資運用業、投資助言・代理業などを展開。柔軟な発想と専門家集団の知見を生かし、クライアント目線の質の高い投資機会とサービスの提供を通じて、豊かな未来と新たな価値の創造を目指している。
当サイト内のゆうちょアセットマネジメント 企業情報も、ぜひご覧ください。
関連記事
同業界のインタビュー特集を探す
同業界の注目求人情報
- 欧州系PEファンド/インベストメントプロフェッショナル
ヨーロッパ拠点のファンドにて投資担当者を募集【1000万~2000万円+賞与+キャリー】
MORE - 日系不動産投資会社/私募ファンド組成
大手不動産ファンドにて私募ファンド組成における調達関連業務の担当者を募集【500万~900万円】
MORE - 日系アセマネ会社/未経験可の運用担当者
大手ネットグループ系アセマネ会社にて未経験でも応募可能なポジションがオープン(金融経験優遇)【550万~850万円】
MORE - メガバンクの一角/海外金融機関の審査
海外のコーポレートファイナンス、ストラクチャードファイナンスの審査ポジションが募集開始【800万~1200万円】
MORE